黃金最近為什麼先漲又跌?從價格曲線看懂美元、利率與買盤
最近看黃金新聞,很容易得到互相矛盾的印象:一下說買盤強,一下說金價跌;有人把黃金當成避險工具,卻發現買進後也會虧損。
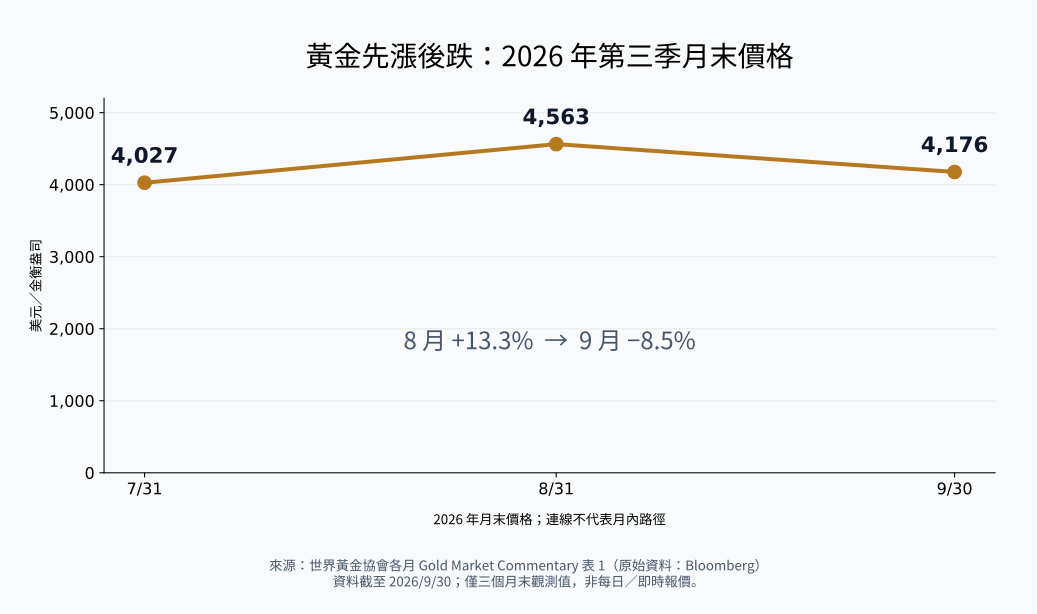
把時間拉開,事情就比較清楚。根據世界黃金協會的月報,2026 年 8 月美元金價上漲 13.3%,9 月卻下跌 8.5%。兩個月的差別,不只是「大家突然不喜歡黃金」,而是美元、利率與不同市場的買賣方向變了。
戰事與能源供應也在其中。局勢不安會讓部分人買黃金,但能源成本上升也可能加重通膨與升息壓力。本文另用時事時間線,說明這些力量為什麼可能互相抵銷。
本文以原文 2026 年 10 月 9 日的查核時點整理資料,價格曲線採用協會 7、8、9 月報告的月末美元價格,截至 9 月 30 日。10 月初公布的報告是在回顧 9 月,不能當成 10 月即時報價。
- 先漲再跌,但沒有全數吐回:7 月底每盎司 4,027 美元,8 月底 4,563 美元,9 月底 4,176 美元,仍比 7 月底高約 3.7%。
- 8 月買盤比較一致:ETF、期貨與看漲選擇權交易共同推升價格,美元走弱也提供支持。
- 9 月力量分歧:ETF 仍有人買,但美債殖利率與美元上升,期貨投資人減碼,金價回落。
- 台灣買金多一道匯率影響:美元金價的漲跌,不等於新台幣黃金存摺或銀樓售價的漲跌。
一、先看價格曲線:漲跌要看同一種報價
| 觀測日期 | 月末價格(美元/金衡盎司) | 當月漲跌幅(協會公布) | 資料來源 |
|---|---|---|---|
| 2026/7/31 | 4,027 | 0.0% | 7 月月報,8/6 發布 |
| 2026/8/31 | 4,563 | +13.3% | 8 月月報,9/9 發布 |
| 2026/9/30 | 4,176 | −8.5% | 9 月月報,10/7 發布 |
這裡的「盎司」是黃金交易使用的金衡盎司。表內價格不是一克的價格、不是台幣,也不是銀樓金飾的零售價;月末價格也不代表整個月的平均價格或盤中高低點。
用公布的整數價格驗算,8 月漲幅是 (4,563 ÷ 4,027 − 1) × 100 ≈ 13.31%;9 月跌幅是 (4,176 ÷ 4,563 − 1) × 100 ≈ −8.48%,與表內四捨五入後的漲跌幅一致。
漲 13.3% 再跌 8.5%,不能直接相減來算總報酬。 第二個月的跌幅是以漲上去之後的價格為基準。從 7 月底到 9 月底,依上述整數價格計算,變化為 (4,176 ÷ 4,027 − 1) × 100 ≈ 3.70%。這是兩個月末之間的價格變化,不含交易費用,也不是全年報酬。
二、8 月為什麼漲?買進力量一起往同一邊走
世界黃金協會的 8 月月報指出,ETF 買進、期貨部位增加與看漲選擇權交易,是當月上漲的重要背景;美元走弱也提供支持。這是協會根據市場資料與模型提出的解讀,不能把每一筆價格變動都歸因於單一事件。
1. 黃金 ETF 買盤增加
黃金 ETF 可以理解成在證券市場買賣、由基金持有黃金的商品,投資人不用自己保管金條。當市場新增這類產品的需求,基金的持金量可能增加;但 ETF 每一筆買賣都不一定立即對應一筆實體黃金交易。
協會指出,8 月歐洲、北美與亞洲的黃金 ETF 都有資金流入。不同地區同時買進,比只有某個地區買進,更能反映當月買盤的廣度。 但這仍不能保證下一個月會繼續買。
2. 期貨投資人也增加偏向上漲的部位
期貨是約定未來交易的合約,不必把每一份合約都理解成買進一塊金條。協會記錄,8 月 COMEX 黃金期貨中,管理資金類交易者的淨多頭部位增加,相當於 97 公噸黃金的合約曝險。
「淨多頭」就是押注上漲的部位扣掉押注下跌的部位後,剩下多少。8 月這個數字增加,意味著這群交易者整體更偏向上漲;與 ETF 買盤方向相同。
3. 美元走弱,加上看漲選擇權交易
國際黃金多以美元報價。其他條件相同時,美元走弱,使用其他貨幣的買家比較容易負擔美元計價的黃金,可能提供價格支持。
選擇權則是取得按約定條件交易的權利。協會指出,8 月看漲選擇權買進活躍。這種交易及相關避險操作可能影響短期價格,但交易者看漲,不代表他們一定看對。
把上述力量放在一起,8 月比較像是「多個市場一起買,美元也比較有利」,而不是只靠一則避險新聞推動。
三、9 月為什麼跌?利率、美元與期貨方向改變了
9 月的變化,可以和 8 月並排看:
| 因素 | 8 月的背景 | 9 月的背景 | 怎麼理解 |
|---|---|---|---|
| 美元 | 走弱,提供金價支持 | 美元指數上升約 2% | 非美元買家的購買成本與資金選擇改變 |
| 美國公債殖利率 | 不是月報強調的主要上漲來源 | 10 年期殖利率升約 0.53 個百分點,至 5.3% | 持有不付息黃金的機會成本增加 |
| 黃金 ETF | 跨地區資金流入 | 全球仍淨流入約 100 億美元 | 買盤沒有消失,但不是全市場的方向 |
| 管理資金類期貨部位 | 淨多頭增加約 97 公噸等值 | 淨多頭減少約 84 公噸等值 | 部分交易者由加碼轉為減碼 |
資料來源:8 月月報、9 月月報及 9 月 ETF 報告。期貨公噸數是合約曝險的換算,不能當成同量金條真的搬出倉庫。
1. 公債更有利息,黃金的相對吸引力受到壓力
殖利率可以粗略理解成按目前價格持有債券時的收益率。黃金本身不付利息;當公債提供更高收益,有些投資人會覺得把錢放在黃金上,少拿了原本能取得的利息。這就是「機會成本」。
不過,殖利率升高不一定讓黃金下跌。如果投資人認為利率升高反映通膨失控、財政風險或政策可信度下降,仍可能買金分散風險。也要區分名目利率與實質利率:後者是扣除通膨影響後的收益率。不能只看新聞中的一個利率數字,就判斷金價方向。
2. 美元轉強,與利率壓力同時出現
世界黃金協會指出,9 月美元指數上升約 2%。對不使用美元的買家,美元升值可能讓黃金變貴;另一方面,美元資產也可能吸引更多資金。
9 月不是只有「利率升」或只有「美元升」,而是兩股壓力同時出現。 這有助於理解當月下跌,但美元與黃金並不是每一天都完全反向。
3. 部分期貨交易者減碼
8 月增加的期貨淨多頭,9 月出現減少。協會把這種部位收縮列為當月金價回落的可能原因之一。
至於是不是每位交易者都在「獲利了結」,公開資料無法證明。減碼可能有多種理由,不能把一個常見的市場解釋寫成所有人的實際動機。
四、有人買 ETF,為什麼價格還能跌?
因為ETF 只是黃金市場的一部分。還有期貨、選擇權、場外交易、實體金條與金飾等市場,參與者的目的與持有時間都不同。
協會 10 月 7 日公布的 9 月 ETF 報告記錄,全球黃金 ETF 當月淨流入約 100 億美元,持金量增加 67 公噸;同時,管理資金類期貨淨多頭部位減少 84 公噸等值。兩種方向可以同時存在。
不能把「ETF 增加 67 公噸」和「期貨減少 84 公噸等值」直接相減,宣布市場淨賣了多少黃金。兩者衡量的是不同東西,並非完整市場供需表。
另外,原文引用的 10 月 5 日週報曾提到 ETF 流入超過 70 公噸,而 10 月 7 日月報記載 67 公噸。本文採用較晚發布月報的 67 公噸,不把不同版本混成同一個精確數字;兩篇報告都指出 ETF 買盤與期貨部位方向分歧。
協會也觀察到不同到期月份之間的期貨價差部位減少。不過這類部位可能同時含有多單與空單,月報明確提醒,它對單純金價方向的含意較不清楚,因此不能把所有部位縮減都當成看跌賣壓。
五、避險與抗通膨,為什麼也不是「保證漲」?
同一個通膨消息,可能產生兩種相反反應:
| 市場怎麼想 | 可能出現的反應 |
|---|---|
| 擔心貨幣購買力下降,或股票、債券風險增加 | 部分投資人買黃金,支持價格 |
| 預期央行提高利率,美元資產收益變得更好 | 部分資金轉向有息資產,壓抑價格 |
所以問題不是「有沒有通膨」,而是投資人更在意通膨風險,還是更在意政策回應、利率與美元的變化。
協會的 9 月 ETF 報告提出,持續通膨、能源價格、股市估值與債市波動,可能讓部分投資人繼續用黃金分散風險。這是報告的分析,不是對每位買家的訪問結果,也不代表分散風險就不會虧損。
六、把時事放進來:戰亂、能源與政策怎麼影響金價?
1. 先分開事件事實與價格解讀
下表列的是可查證的事件或官方觀察。右欄是根據前述機制整理的可能影響,不是每個事件對金價的因果證明。原有曲線只有三個月末價格,無法用它判定某一天的戰事消息讓金價漲跌多少。
| 時間 | 已查證的事件或背景 | 對黃金可能怎麼傳導 |
|---|---|---|
| 8/19 公告,9/9 起生效 | 美國財政部宣布擴大長天期公債回購,官方理由是支持市場流動性。財政部公告 | 若改善債市交易,有助減少市場壓力;若被解讀成財政或債市問題的訊號,也可能增加分散風險的需求。這兩種解讀不能混為官方政策目的。 |
| 9 月的能源供應背景 | EIA 的 10/6 報告指出,中東原油流動仍受限,並提到荷姆茲海峽船團通行、替代出口路線,以及沙烏地阿拉伯東西向輸油管遭攻擊的風險。EIA 展望 | 運輸與供應不確定性可能增加避險需求;能源成本與通膨壓力又可能推升利率預期,對黃金形成反向壓力。報告沒有提供這些事件對金價的獨立貢獻。 |
| 9/16 | 聯準會宣布升息 0.25 個百分點,目標區間調至 3.75%~4%,並表示通膨仍偏高。FOMC 聲明 | 有息資產的相對吸引力可能提高;協會 9 月月報也把殖利率上升與美元走強列為金價回落的重要背景。但政策利率不是 10 年期公債殖利率,兩者不能混用。 |
| 9/29 | EIA 表示,其 10 月展望已納入美國宣布的戰略石油儲備交換安排。EIA 展望 | 若增加可用供應,可能緩和能源與通膨擔憂;實際效果仍取決於執行與持續的供應限制,不能寫成油價或金價已因此下跌。 |
| 10/5~10/7 的回顧報告 | 協會週報指出,較弱的就業報告與穩定的 PCE 通膨資料降低近期升息預期;9 月月報也提到市場下調進一步緊縮預期。週報、月報 | 升息預期降溫可能減少黃金的利率壓力,但不等於已經降息,也不證明 10 月金價已反彈。 |
EIA 展望於 10 月 6 日發布,預測資料於 10 月 1 日完成;它反映的是當時掌握的能源情況與假設,不是後續戰況的即時紀錄。EIA 明確說明,該版本沒有納入 10 月 2 日 G7 公告可能增加的油品供應,因此不能拿這份報告證明該公告的市場效果。
2. 戰亂為什麼可能推升黃金,也可能壓低它?
中東衝突影響黃金,通常要經過幾條路徑,而不是「有戰爭就一定漲」:
- 不確定性增加 → 避險需求:投資人擔心資產風險,可能增加黃金配置。協會 9 月 ETF 報告指出,能源價格、通膨與債市波動可能支持分散風險的需求,但沒有證明所有買盤都因戰事而來。
- 供油與運輸受阻 → 能源成本與通膨壓力:EIA 提到的海峽運輸限制與管線風險,是這條路徑的具體背景。通膨擔憂可能支持買金,也可能使市場預期央行維持較高利率。
- 利率與美元轉強 → 黃金持有成本提高:這是 9 月月報實際觀察到的價格壓力。避險買盤存在,並不表示足以抵銷這股力量。
另外,市場若出現急需現金或補保證金的情況,投資人也可能賣出黃金。但本文目前沒有資料證明這是 9 月的主要原因;已查到的是期貨淨多頭減少,不能直接推論所有減碼都來自被迫平倉。
3. 債券政策與財政疑慮,是另一種不安
8 月的公債回購公告,也讓市場討論政府為什麼需要介入債市。官方說法是增加流動性,也就是讓買賣更順暢;世界黃金協會的 8 月月報則討論,部分投資人可能把介入解讀成壓低殖利率或財政壓力的訊號。
這是市場解讀,並非官方宣布「印鈔救債」。財政部回購也不能直接等同聯準會的量化寬鬆。若要解釋黃金的吸引力,重點是投資人是否因此擔心債券、貨幣或政策可信度,而不是看到「回購」兩個字就判定金價會漲。
4. 這次漲跌,哪些結論比較站得住腳?
以下是我根據官方公告與協會報告整理的看法:
8 月上漲有較直接的買盤證據,9 月下跌則有美元、殖利率與期貨減碼的證據。 中東戰事、能源供應與財政疑慮,是理解部分投資人為什麼持續買金的背景,但不能據此算出它們各自推升了多少美元。
因此,「避險買盤仍在」與「當月價格下跌」並不矛盾。不同力量同時作用,價格反映的是它們在市場上的綜合結果。缺少每日一致口徑的金價與事件前後比較,目前無法證明某一次攻擊、外交消息或政策公告就是該月漲跌的主因。
七、台灣讀者看金價,還要多看匯率與買賣價差
看國際金價時,要把它和自己實際買的商品分開。以新台幣衡量的黃金價值,除了美元金價,還受美元兌新台幣匯率影響;店家、銀行與基金也各有成本和定價方式。
簡化理解是:新台幣計價的黃金價值,約受到「美元金價 × 美元兌新台幣匯率」共同影響,之後還要換算重量單位。這只是理解匯率影響的方式,不是店家報價公式。
| 你看的商品 | 除了國際金價,還要確認什麼 |
|---|---|
| 黃金存摺 | 報價幣別、銀行買入與賣出價、交易條件 |
| 金條、金飾 | 重量與純度、加工費、店家溢價及回收條件 |
| 黃金 ETF | 追蹤的是實體黃金還是期貨、基金費用、交易幣別與匯率曝險 |
尤其要分清楚「店家賣給你的價」與「店家買回的價」。即使國際金價不變,買入後立刻賣回,也可能因價差與費用而虧損。本文沒有查核台灣銀行或銀樓的當日報價,不能拿圖中的價格直接換算成今天可以成交的價格。
八、接下來怎麼看,不必猜一個必然方向
以下是我根據上列資料整理的觀察方式,不是金價預測。
| 接下來觀察什麼 | 比只看新聞標題更有用的問題 |
|---|---|
| 美債殖利率與實質利率 | 黃金的機會成本是否繼續增加?高利率是否也反映其他風險? |
| 美元 | 9 月的強勢是否延續,還是開始回落? |
| ETF 與期貨 | 買賣方向是否重新一致,還是仍然分歧? |
| 通膨與央行訊息 | 消息是否改變了市場對政策的預期,而不只是數字高或低? |
| 戰事與能源供應 | 消息是否真的改變原油供應、運輸或市場預期,還是已經反映在價格中? |
| 自己看的商品 | 國際金價變動,是否被台幣匯率、買賣價差或費用抵銷? |
8 月和 9 月提供的例子是:同樣有人想用黃金分散風險,價格仍可能先漲再跌。 買盤有沒有延續,只回答了一部分;還要看美元、利率,以及其他交易者是不是正在減碼。
目前這張圖能回答的是 7 月底到 9 月底的變化,不能證明 10 月已經反彈,也不能描述每天的震盪。之後若補入日線或 10 月數據,應使用同一套可查證的價格口徑,重新標示截止日期。
參考來源
- 美國聯準會:2026/9/16 FOMC 聲明:升息幅度、政策利率目標區間與通膨判斷。
- 美國財政部:擴大長天期公債流動性支持回購公告,2026/8/19:官方目的與 9/9 生效日期。
- 美國能源資訊署:Short-Term Energy Outlook,2026/10/6 版本,預測資料於 10/1 完成:中東供油、海峽運輸、管線風險及能源政策背景。此頁會更新,本文引用的是該版本,不是即時油價或後續戰況。
- 世界黃金協會:Gold Market Commentary — Making waves,2026/8/6:7 月月末金價、漲跌幅與通膨影響的限制。
- 世界黃金協會:Gold Market Commentary — Paved with good interventions,2026/9/9:8 月月末金價、ETF、期貨與選擇權交易背景。
- 世界黃金協會:Gold Market Commentary — Go with the flow,2026/10/7:9 月月末金價、美元、美債殖利率與期貨部位變化。
- 世界黃金協會:Gold ETF Flows — September 2026,2026/10/7:ETF 流入與持金量、不同期貨部位的解讀限制。此頁會更新,本文引用的是 9 月版本。
- 世界黃金協會:Weekly Markets Monitor — Out of the ordinary,2026/10/5:原文引用的週報,用於比對 ETF 與期貨方向分歧,以及與後續月報的數字差異。
本文整理自上列公開資料,資料蒐集與整理過程使用 AI 工具輔助。如有錯誤歡迎指正。